Enjeu stratégique
Augmenter la capacité de traitement sans ajouter de coordination manuelle, tout en gardant la maîtrise des données et des décisions sensibles.
Exemple composite · aucune donnée client
Cet exemple réunit des situations typiques. Les noms, chiffres et circonstances sont fictifs ou composites : aucune métrique n’est présentée comme un résultat client observé.
Entreprise de services B2B multi-sites · situation illustrative
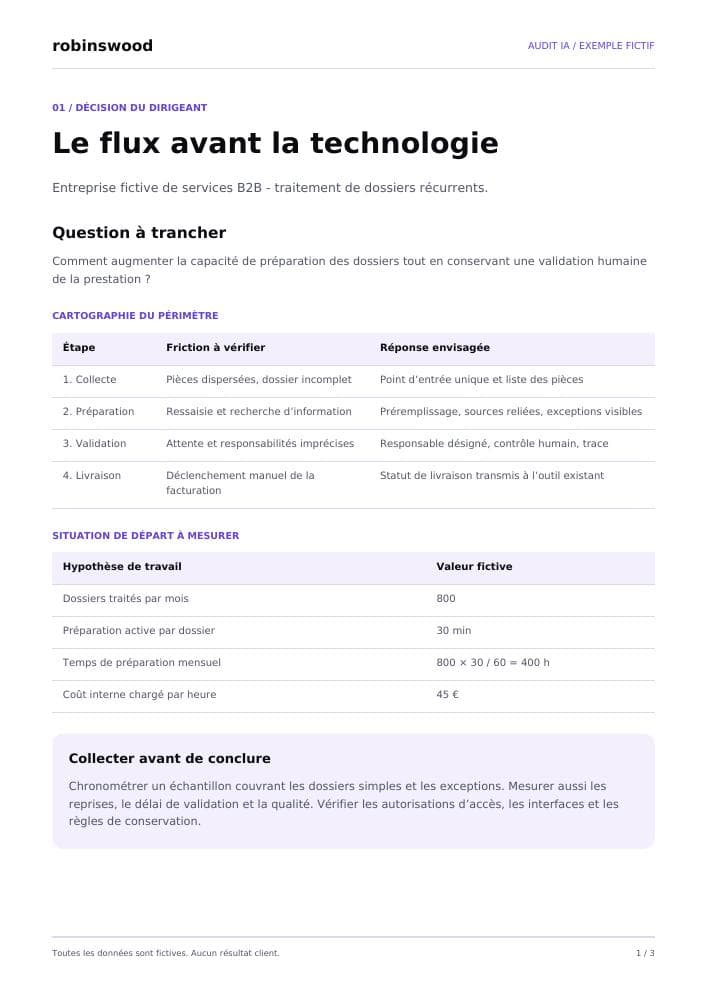
Augmenter la capacité de traitement sans ajouter de coordination manuelle, tout en gardant la maîtrise des données et des décisions sensibles.
Demande → qualification → collecte → préparation → validation → livraison → facturation.
La reconstitution d’information et la validation entre préparation et livraison concentrent l’attente et retardent la facturation.
Déterminer si la réponse relève d’abord d’un changement de processus, d’un outil métier ou d’un parcours combiné.
Note de décision illustrative
Activité de services B2B fictive : 800 dossiers par mois, 30 minutes de préparation par dossier. Cet exemple montre comment l’audit instruit une décision ; il ne décrit aucun résultat client.
L’investissement combine l’audit publié à 5 000 € et une mise en œuvre fictive à 20 000 €. Le temps libéré ne devient pas automatiquement une économie de trésorerie : sa valeur dépend de sa réutilisation par les équipes.
| Capacité réutilisée | Valeur mensuelle | Valeur nette mensuelle | Retour théorique |
|---|---|---|---|
| 0 % | 0 € | -1 800 € | Non atteint |
| 30 % | 2 700 € | 900 € | 27,8 mois |
| 60 % | 5 400 € | 3 600 € | 6,9 mois |
| 90 % | 8 100 € | 6 300 € | 4 mois |
Observer des dossiers, mesurer les reprises et l’attente, vérifier la qualité des données, les droits d’accès et le sponsor. Valider le coût horaire et un scénario réaliste de réutilisation.
30 : confirmer la situation de départ et tester un flux limité. 60 : comparer les dossiers réels et l’adoption à la référence. 90 : décider d’étendre, d’ajuster ou d’arrêter sur des preuves observées.
Un sponsor de décision, un référent du processus, des dossiers représentatifs et un accès aux outils concernés. Le plan de participation et le périmètre des données sont convenus au cadrage.
Le gain économique attendu, les conditions d’adoption et la maîtrise du système doivent justifier la suite.
Les métriques et objectifs sont établis pendant l’audit. Aucun chiffre composite ne doit être présenté comme une preuve client.